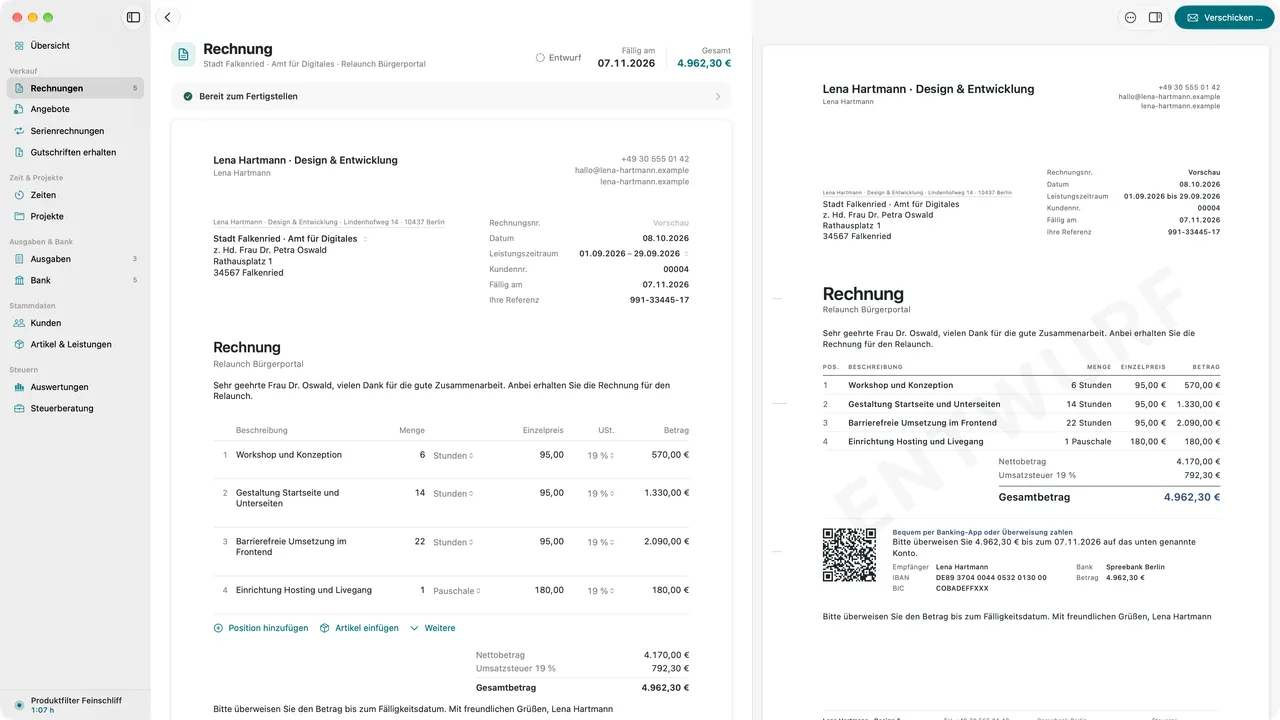
Die zehn Pflichtangaben
§ 14 Abs. 4 Satz 1 UStG zählt auf, was auf jeder Rechnung stehen muss:
| Nr. | Angabe | Worauf du achtest |
|---|---|---|
| 1 | vollständiger Name und Anschrift von dir und deinem Kunden | so, dass beide eindeutig feststellbar sind |
| 2 | deine Steuernummer oder deine USt-IdNr. | eine von beiden genügt im Inland |
| 3 | Ausstellungsdatum | das Rechnungsdatum |
| 4 | fortlaufende Rechnungsnummer | einmalig, aus einer oder mehreren Zahlenreihen |
| 5 | Menge und Art der Lieferung oder Umfang und Art der Leistung | so genau, dass klar ist, was du abrechnest |
| 6 | Zeitpunkt der Leistung | auch wenn er dem Rechnungsdatum entspricht |
| 7 | Entgelt nach Steuersätzen aufgeschlüsselt | dazu im Voraus vereinbarte Minderungen wie Skonto |
| 8 | Steuersatz und Steuerbetrag | oder ein Hinweis auf die Steuerbefreiung |
| 9 | Hinweis auf die Aufbewahrungspflicht des Kunden | nur bei Leistungen an einem Grundstück an Privatpersonen |
| 10 | das Wort Gutschrift | nur wenn dein Kunde die Rechnung ausstellt |
Die Rechnungsnummer
Die Nummer muss einmalig sein. Das Gesetz verlangt eine fortlaufende Nummer mit einer oder mehreren Zahlenreihen. Du darfst also getrennte Nummernkreise führen, etwa für Rechnungen und Rechnungskorrekturen, solange jede Nummer nur einmal vorkommt. Vorangestellte Buchstaben und Jahreszahlen wie RE-2026- sind üblich.
Das Leistungsdatum
Das Leistungsdatum ist Pflicht, auch wenn es mit dem Rechnungsdatum übereinstimmt. Ein Satz wie „Leistungsdatum entspricht Rechnungsdatum“ genügt dann. Für die Leistung reicht nach § 31 Abs. 4 UStDV der Kalendermonat, in dem du sie erbracht hast. Für längere Aufträge gibst du den Leistungszeitraum an.
Abkürzungen und Schlüssel
Nach § 31 Abs. 3 UStDV darfst du für einzelne Angaben Abkürzungen, Buchstaben, Zahlen oder Symbole verwenden, wenn ihre Bedeutung eindeutig festgelegt ist und dir und deinem Kunden vorliegt.
Die Kleinbetragsrechnung bis 250 €
Liegt der Gesamtbetrag einer Rechnung bei höchstens 250 € brutto, reichen nach § 33 UStDV diese Angaben:
- vollständiger Name und Anschrift von dir
- Ausstellungsdatum
- Menge und Art der Lieferung oder Umfang und Art der Leistung
- Entgelt und Steuerbetrag in einer Summe sowie der Steuersatz oder ein Hinweis auf die Steuerbefreiung
Name des Kunden, Rechnungsnummer, Steuernummer und Leistungsdatum sind dann nicht vorgeschrieben. Viele schreiben sie trotzdem dazu, schon damit die eigene Buchhaltung übersichtlich bleibt. Für Leistungen mit Reverse Charge nach § 13b UStG gelten die Erleichterungen nicht. Eine Kleinbetragsrechnung darf auch nach Einführung der E-Rechnungspflicht immer als sonstige Rechnung verschickt werden, siehe E-Rechnung Pflicht.
Als Kleinunternehmer
Nutzt du die Kleinunternehmerregelung nach § 19 UStG, weist du keine Umsatzsteuer aus. § 34a UStDV regelt, was deine Rechnung braucht: Name und Anschrift von dir und deinem Kunden, deine Steuernummer oder USt-IdNr., das Ausstellungsdatum, Menge und Art der Leistung, das Entgelt und einen Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt. Üblich ist ein Satz wie „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“
Weist du als Kleinunternehmer trotzdem Umsatzsteuer aus, schuldest du den ausgewiesenen Betrag (§ 14c Abs. 2 UStG). Mehr dazu im Ratgeber zur Kleinunternehmerregelung.
Sonderfälle
Reverse Charge
Schuldet dein Kunde die Steuer, etwa bei Leistungen an Unternehmen im EU-Ausland, kommen der Hinweis „Steuerschuldnerschaft des Leistungsempfängers“ und die USt-IdNr. von dir und deinem Kunden dazu (§ 14a UStG). Details im Ratgeber Reverse Charge.
Gutschrift: wenn dein Kunde die Rechnung ausstellt
Im Umsatzsteuerrecht ist eine Gutschrift eine Rechnung, die nicht du, sondern dein Kunde über deine Leistung ausstellt. Das geht nur, wenn ihr das vorher vereinbart habt (§ 14 Abs. 2 Satz 5 UStG). Typisch sind Abrechnungen von Plattformen, Verlagen oder App Stores. Eine solche Rechnung muss das Wort Gutschrift tragen (§ 14 Abs. 4 Satz 1 Nr. 10 UStG).
Im Alltag wird Gutschrift oft für etwas anderes benutzt: für eine Rechnung, die einen Betrag zurückgibt. Das ist steuerlich eine Rechnungskorrektur oder eine Stornorechnung. Nennst du sie Gutschrift, kann sie als Abrechnung durch den Kunden missverstanden werden. Wie du richtig korrigierst, steht im Ratgeber Rechnung korrigieren.
Wann du eine Rechnung schreiben musst
Für Leistungen an andere Unternehmen musst du innerhalb von sechs Monaten nach der Leistung eine Rechnung ausstellen (§ 14 Abs. 2 Satz 2 UStG). An Privatpersonen bist du in den meisten Fällen nicht verpflichtet, darfst aber jederzeit eine Rechnung schreiben.
Fehlt eine Angabe oder ist sie falsch, kannst du die Rechnung berichtigen. Dafür reicht ein Dokument, das sich eindeutig auf die ursprüngliche Rechnung bezieht und die fehlenden oder richtigen Angaben enthält (§ 31 Abs. 5 UStDV).
Welche Angaben in deinem Fall darüber hinaus nötig sind, etwa nach Handels- oder Gesellschaftsrecht, klärst du im Zweifel mit deiner Steuerberatung.