

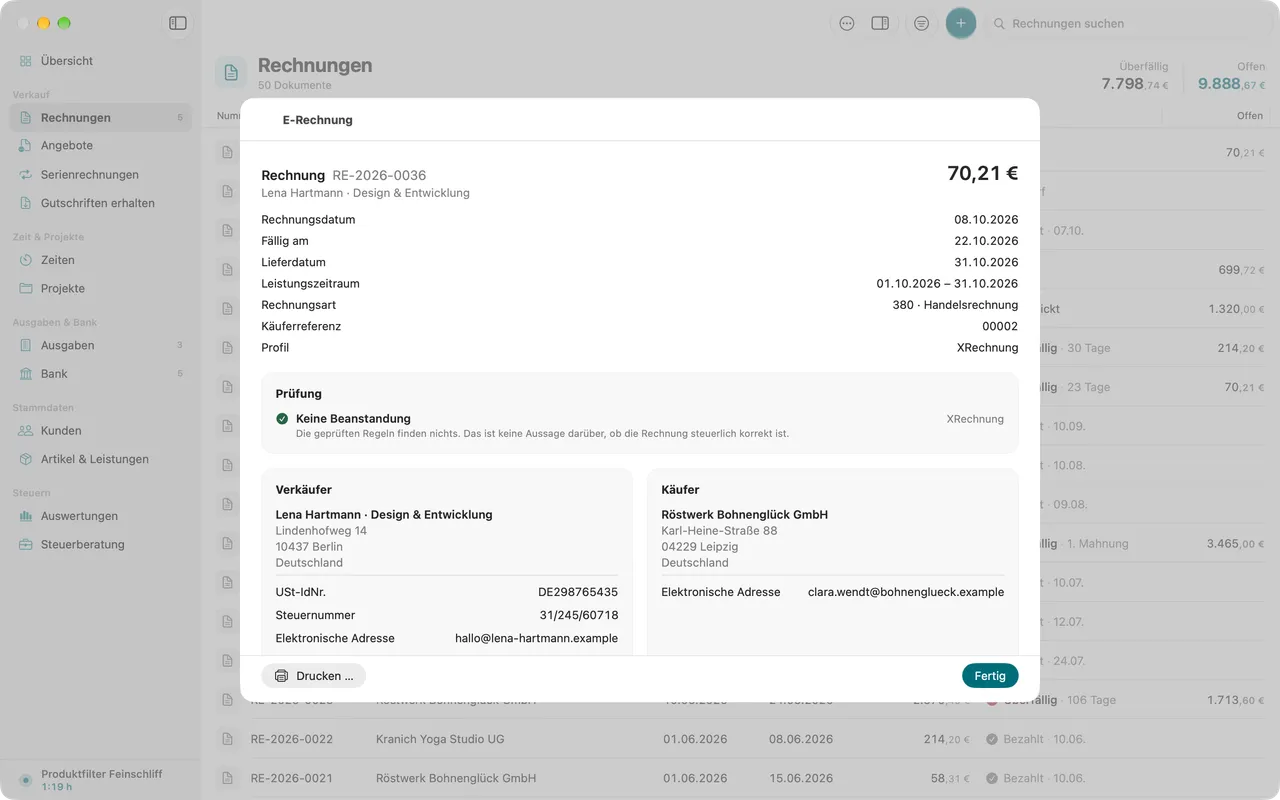
Was als E-Rechnung zählt
Seit dem Wachstumschancengesetz unterscheidet § 14 Abs. 1 UStG zwei Arten von Rechnungen. Eine E-Rechnung wird in einem strukturierten Format ausgestellt, übermittelt und empfangen, sodass Software sie ohne Abtippen verarbeiten kann. Das Format muss der europäischen Norm EN 16931 entsprechen oder zwischen dir und deinem Kunden vereinbart sein und sich vollständig in ein solches Format übertragen lassen (§ 14 Abs. 1 Satz 6 und 7 UStG).
Alles andere ist eine sonstige Rechnung: Papier, aber auch ein PDF, das du per E-Mail verschickst. Ein PDF sieht digital aus, ist aber für das Gesetz keine E-Rechnung.
In der Praxis heißen die Formate XRechnung und ZUGFeRD. Nach dem BMF-Schreiben vom 15. Oktober 2025 erfüllen ZUGFeRD-Dateien ab Version 2.0.1 die Anforderungen, mit Ausnahme der Profile MINIMUM und BASIC WL. Bei einem ZUGFeRD-PDF gilt die eingebettete XML-Datei als die eigentliche Rechnung. Den Unterschied der Formate erklärt der Ratgeber XRechnung oder ZUGFeRD.
Die drei Stufen im Überblick
| Leistung ausgeführt | Empfangen | Schreiben |
|---|---|---|
| ab 1. Januar 2025 | E-Rechnungen musst du annehmen können | Papier erlaubt, PDF und andere Formate mit Zustimmung des Kunden |
| im Jahr 2026 | wie 2025 | wie 2025 |
| im Jahr 2027 | wie 2025 | E-Rechnung, außer dein Gesamtumsatz im Vorjahr lag bei höchstens 800.000 € |
| ab 1. Januar 2028 | wie 2025 | E-Rechnung an jedes Unternehmen im Inland |
Die Übergangsregeln stehen in § 27 Abs. 38 UStG. Entscheidend ist das Datum der Leistung, nicht das Rechnungsdatum. Wer 2027 per EDI abrechnet, darf ein nicht normgerechtes EDI-Format mit Zustimmung des Empfängers noch bis Ende 2027 nutzen.
Empfangen: was seit 2025 von dir erwartet wird
Die Empfangspflicht kennt keine Übergangszeit. Jedes Unternehmen in Deutschland muss E-Rechnungen von anderen Unternehmen annehmen können, auch Kleinunternehmer und Freiberufler. Nach dem BMF-Schreiben vom 15. Oktober 2024 reicht dafür ein E-Mail-Postfach. Ein eigenes Postfach nur für E-Rechnungen ist nicht nötig.
Annehmen allein genügt aber nicht. Eine XRechnung ist eine XML-Datei, die du ohne passende Software kaum lesen kannst. Du brauchst also ein Programm, das sie darstellt und prüft. Und du bewahrst die XML-Datei selbst auf, nicht nur einen Ausdruck. Wie das auf dem Mac geht, steht im Ratgeber XRechnung auf dem Mac öffnen.
Das BMF-Schreiben vom 15. Oktober 2025 unterscheidet drei Arten von Fehlern: Formatfehler, Verstöße gegen die Geschäftsregeln der Norm und inhaltliche Fehler. Hat eine Datei einen Formatfehler, ist sie keine E-Rechnung, sondern eine sonstige Rechnung. Das Schreiben empfiehlt, empfangene E-Rechnungen zu validieren.
Schreiben: wer wann umstellen muss
Die Pflicht gilt für Leistungen an andere Unternehmen, wenn beide im Inland ansässig sind (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). In diesem Fall brauchst du auch keine Zustimmung deines Kunden mehr, um die E-Rechnung elektronisch zu verschicken.
- Bis Ende 2026 darfst du weiter auf Papier abrechnen. Ein PDF per E-Mail geht, wenn dein Kunde einverstanden ist.
- 2027 gilt das nur noch, wenn dein Gesamtumsatz im Vorjahr 800.000 € nicht überstiegen hat. Die meisten Selbstständigen liegen darunter und haben damit ein Jahr länger Zeit.
- Ab 2028 schreibst du jedem Geschäftskunden im Inland eine E-Rechnung.
Für Behörden gilt schon länger eine eigene Regel. Bundesbehörden verlangen nach der E-Rechnungsverordnung schon seit Jahren E-Rechnungen, meist als XRechnung mit Leitweg-ID. Viele Länder halten es ebenso.
Die Ausnahmen
Keine E-Rechnung brauchst du in diesen Fällen:
- Rechnungen an Privatpersonen. Die Pflicht betrifft nur Leistungen an Unternehmen.
- Kleinbetragsrechnungen bis 250 € brutto. Sie dürfen nach § 33 Satz 4 UStDV immer eine sonstige Rechnung sein.
- Fahrausweise, also Tickets für die Beförderung von Personen.
- Steuerfreie Leistungen nach § 4 Nr. 8 bis 29 UStG, etwa Heilbehandlungen oder Versicherungsleistungen. Für sie gilt die Pflicht aus § 14 Abs. 2 Satz 2 UStG nicht.
- Kleinunternehmer nach § 19 UStG dürfen ihre Rechnungen dauerhaft als sonstige Rechnung schreiben (§ 34a UStDV). Empfangen müssen sie E-Rechnungen trotzdem. Mehr dazu im Ratgeber zur Kleinunternehmerregelung.
Eine E-Rechnung zu schreiben, obwohl du es noch nicht musst, ist erlaubt. Viele Kunden freuen sich darüber, weil sie die Daten direkt übernehmen können.
Was du jetzt tun kannst
- Prüfe, ob du E-Rechnungen schon lesen und aufbewahren kannst. Das ist seit 2025 Pflicht.
- Schaue, wo dein Gesamtumsatz liegt. Daran hängt, ob du 2027 oder erst 2028 umstellen musst.
- Ergänze bei Geschäftskunden die Angaben, die eine E-Rechnung braucht, etwa vollständige Anschrift und E-Mail-Adresse.
- Stelle schon vor der Pflicht auf ZUGFeRD um. Für deine Kunden ändert sich nichts, sie bekommen weiter ein lesbares PDF.
Ob für dich eine Ausnahme gilt, klärst du im Zweifel mit deiner Steuerberatung. Dieser Ratgeber ersetzt keine Beratung im Einzelfall.
