

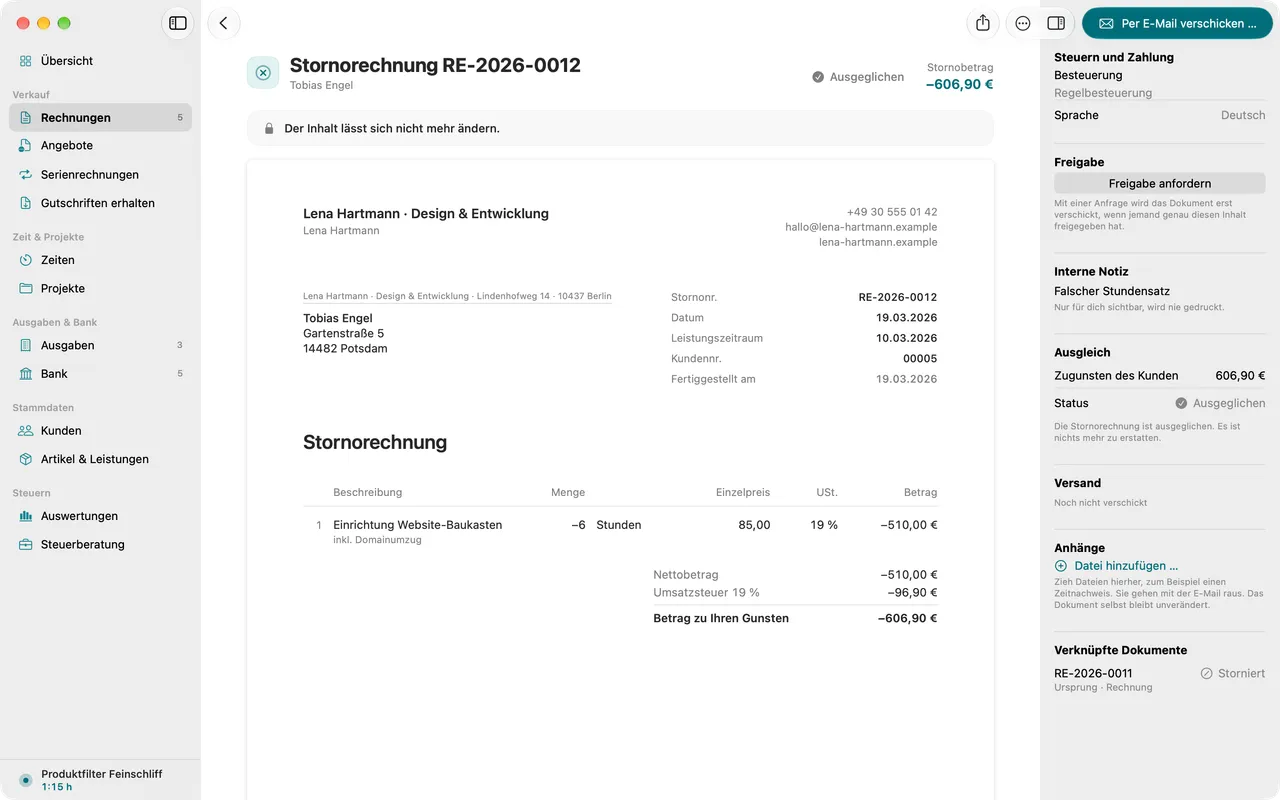
Warum du eine verschickte Rechnung nicht änderst
Sobald eine Rechnung bei deinem Kunden ist, gehört sie zu deiner Buchhaltung und zu seiner. § 146 Abs. 4 AO verlangt, dass eine Aufzeichnung nicht so verändert wird, dass der ursprüngliche Inhalt nicht mehr feststellbar ist. Die GoBD, die Regeln der Finanzverwaltung für digitale Bücher, setzen das für Programme um: Was einmal festgehalten ist, bleibt nachvollziehbar.
Für dich heißt das: Du öffnest die alte Datei nicht, änderst eine Zahl und schickst sie unter derselben Nummer noch einmal. Du schreibst ein neues Dokument, das auf die alte Rechnung verweist. Beide bleiben in deinen Unterlagen.
Solange eine Rechnung noch ein Entwurf ist und niemand sie bekommen hat, darfst du sie dagegen frei bearbeiten.
Stornorechnung oder Rechnungskorrektur
Es gibt zwei Wege. Welcher passt, hängt vom Fehler ab.
| Situation | Weg |
|---|---|
| Falscher Kunde, falscher Leistungszeitraum, die Rechnung hätte es so nie geben dürfen | Stornorechnung, danach eine neue Rechnung |
| Ein nachträglicher Nachlass, eine Position zu viel, weniger Stunden als berechnet | Rechnungskorrektur über die Änderung |
| Fehlende oder falsche Angabe, etwa Leistungsdatum oder USt-IdNr. | Berichtigung mit den richtigen Angaben, in Folnaro als Stornorechnung mit korrigierter Kopie |
| Du willst zusätzlich etwas berechnen | eine neue Rechnung |
Die Stornorechnung hebt die ursprüngliche Rechnung vollständig auf. Sie wiederholt alle Positionen mit umgekehrtem Vorzeichen, sodass sich beide Dokumente zu null ausgleichen. Danach schreibst du eine neue, richtige Rechnung mit neuer Nummer.
Die Rechnungskorrektur ändert nur, was falsch war. § 31 Abs. 5 UStDV erlaubt genau das: Es müssen nur die fehlenden oder unzutreffenden Angaben übermittelt werden, durch ein Dokument, das spezifisch und eindeutig auf die Rechnung bezogen ist. Für dieses Dokument gelten dieselben Anforderungen an Form und Inhalt wie für eine Rechnung. Nenn also die Nummer und das Datum der ursprünglichen Rechnung.
Warum eine Korrektur nicht Gutschrift heißt
Im Alltag sagen viele „Gutschrift“, wenn sie Geld zurückgeben. Im Umsatzsteuergesetz bedeutet das Wort etwas anderes: Eine Gutschrift ist eine Rechnung, die dein Kunde für eine Leistung ausstellt, die du ihm erbracht hast, wenn ihr das vorher vereinbart habt (§ 14 Abs. 2 Satz 5 UStG). Auf einem solchen Dokument ist das Wort „Gutschrift“ sogar Pflicht (§ 14 Abs. 4 Satz 1 Nr. 10 UStG).
Steht „Gutschrift“ über deiner Korrektur, kann sie als eine solche Abrechnung gelesen werden. Im ungünstigen Fall entsteht ein Dokument mit Steuerausweis, das du so nicht ausstellen durftest. Daraus folgt eine Steuerschuld nach § 14c UStG. Schreibe deshalb „Rechnungskorrektur“ oder „Stornorechnung“ darüber.
Wenn die Umsatzsteuer falsch war
Hast du zu viel Umsatzsteuer ausgewiesen, etwa 19 % statt 7 %, schuldest du den Mehrbetrag dem Finanzamt (§ 14c Abs. 1 UStG). Du kannst ihn gegenüber deinem Kunden berichtigen, dafür gilt § 17 Abs. 1 UStG entsprechend. Praktisch heißt das: Du schickst eine Rechnungskorrektur oder stornierst und schreibst neu. Die Steuer berichtigst du im Zeitraum der Korrektur.
Hast du Umsatzsteuer ausgewiesen, obwohl du das gar nicht durftest, schuldest du sie ebenfalls (§ 14c Abs. 2 UStG). Hier ist eine Berichtigung erst möglich, wenn keine Gefährdung des Steueraufkommens mehr besteht, also dein Kunde die Vorsteuer nicht abgezogen oder zurückgezahlt hat. Du beantragst sie schriftlich beim Finanzamt. In solchen Fällen hilft dir deine Steuerberatung.
Geld zurück und offene Beträge
Eine Stornorechnung oder Korrektur gibt deinem Kunden auf dem Papier Geld zurück. Ob wirklich Geld fließt, hängt davon ab, was er schon gezahlt hat:
- Ist die Rechnung noch offen, mindert die Korrektur einfach die Forderung.
- Hat er schon mehr gezahlt, als er jetzt schuldet, überweist du ihm den Rest.
- Hat niemand gezahlt und du stornierst, ist alles ausgeglichen.
Dieser Ratgeber erklärt die Regeln allgemein und ersetzt keine Steuerberatung.
