

Wofür Abschlagsrechnungen da sind
Ein Webprojekt über vier Monate, eine Fotoproduktion mit Vorbereitung, ein Umbau: Bei größeren Aufträgen vereinbarst du oft, dass dein Kunde einen Teil vorab zahlt. Dafür schreibst du eine Abschlagsrechnung. Sie fordert ein Teilentgelt für eine Leistung an, die noch nicht fertig ist. Am Ende rechnest du mit einer Schlussrechnung die ganze Leistung ab und ziehst ab, was schon gezahlt ist.
Wie viele Abschläge es gibt und in welcher Höhe, ist eine Vereinbarung zwischen dir und deinem Kunden. Halte sie am besten schon im Angebot fest.
Was auf die Abschlagsrechnung gehört
Für eine Rechnung über eine Anzahlung gelten dieselben Regeln wie für jede Rechnung (§ 14 Abs. 5 Satz 1 UStG). Sie braucht also alle Pflichtangaben, mit der Umsatzsteuer auf den Abschlag.
Eine Besonderheit gibt es beim Datum der Leistung. Weil die Leistung noch nicht erbracht ist, nennst du statt des Leistungsdatums den Zeitpunkt, an dem du das Geld vereinnahmst, sofern er feststeht und nicht mit dem Rechnungsdatum übereinstimmt (§ 14 Abs. 4 Satz 1 Nr. 6 UStG). Steht er noch nicht fest, ist ein Hinweis üblich, dass die Leistung erst noch erbracht wird.
Wann die Umsatzsteuer entsteht
Normalerweise entsteht die Umsatzsteuer bei der Soll-Versteuerung mit Ablauf des Voranmeldungszeitraums, in dem du die Leistung erbracht hast. Für Anzahlungen gilt eine Ausnahme: Wird das Entgelt oder ein Teil davon vereinnahmt, bevor die Leistung ausgeführt ist, entsteht die Steuer für diesen Teil schon mit Ablauf des Zeitraums, in dem das Geld eingeht (§ 13 Abs. 1 Nr. 1 Buchstabe a Satz 4 UStG). Man nennt das Mindest-Ist-Versteuerung.
Für dich heißt das: Eine Abschlagsrechnung, die noch niemand bezahlt hat, gehört noch nicht in deine Umsatzsteuer-Voranmeldung. Der Abschlag, der im März eingeht, gehört in die Voranmeldung für März oder das erste Quartal. Mit Ist-Versteuerung zählt ohnehin der Zahlungseingang.
Die Schlussrechnung
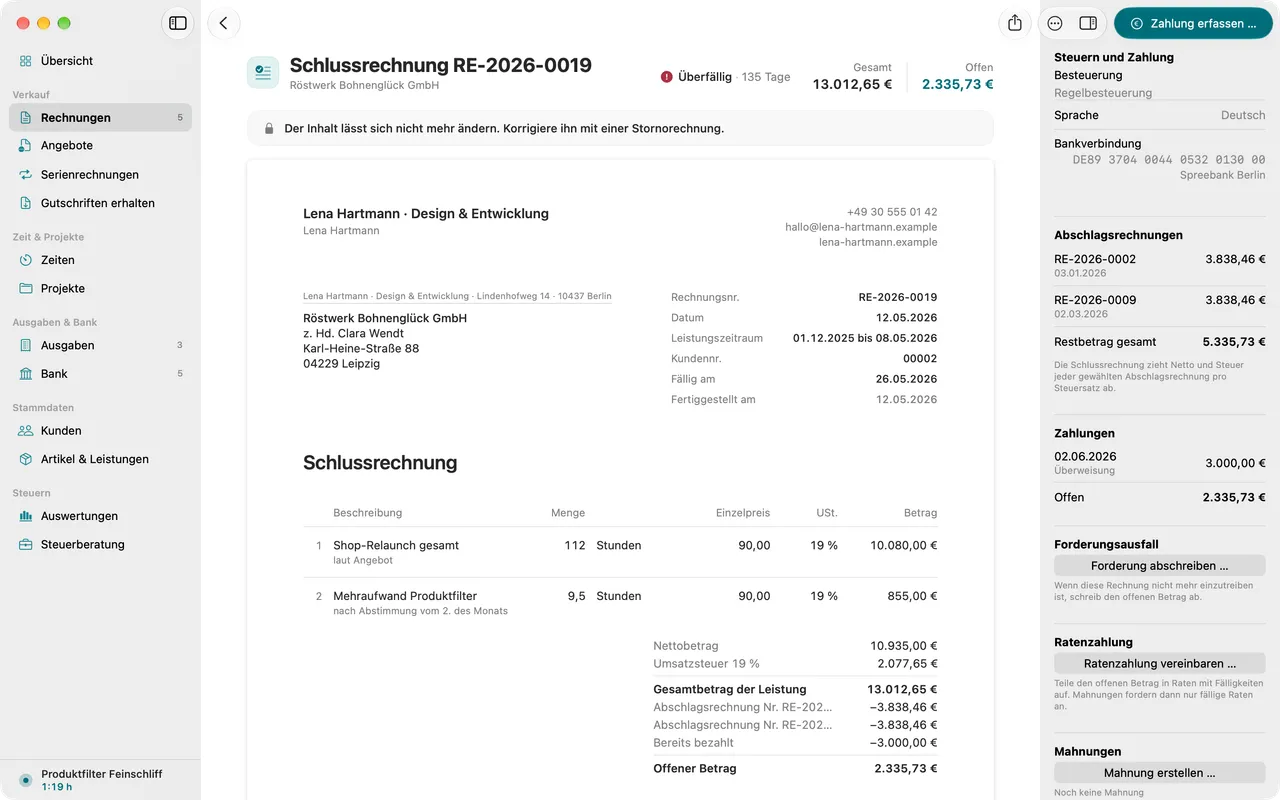
Die Schlussrechnung rechnet die gesamte Leistung ab, mit allen Positionen und dem Gesamtentgelt. Davon ziehst du die Abschläge ab, die du vorher in Rechnung gestellt und vereinnahmt hast, zusammen mit der Umsatzsteuer, die auf sie entfällt (§ 14 Abs. 5 Satz 2 UStG). Übrig bleibt der Betrag, den dein Kunde noch zahlt.
Ein Beispiel mit 19 % Umsatzsteuer und zwei bezahlten Abschlägen:
| Netto | Umsatzsteuer | Brutto | |
|---|---|---|---|
| Gesamte Leistung | 10.000,00 € | 1.900,00 € | 11.900,00 € |
| abzüglich 1. Abschlag | −3.000,00 € | −570,00 € | −3.570,00 € |
| abzüglich 2. Abschlag | −3.000,00 € | −570,00 € | −3.570,00 € |
| Restbetrag | 4.000,00 € | 760,00 € | 4.760,00 € |
Enthält der Auftrag Positionen mit verschiedenen Steuersätzen, ziehst du die Abschläge je Steuersatz ab. So stimmt die Steuer für jeden Satz.
Häufige Fehler
- Nur den Bruttobetrag abziehen. Steht in der Schlussrechnung die Steuer auf die ganzen 10.000 € und darunter nur „abzüglich gezahlt 7.140 €“, weist du die Steuer auf die Abschläge ein zweites Mal aus. Diesen Mehrbetrag schuldest du nach § 14c Abs. 1 UStG, bis du die Rechnung berichtigst.
- Unbezahlte Abschläge abziehen. Ziehe nur ab, was tatsächlich vereinnahmt ist. Ist ein Abschlag noch offen, bleibt er offen. Er ist nicht mit der Schlussrechnung erledigt.
- Die Schlussrechnung vergessen. Auch wenn die Abschläge schon den ganzen Betrag abdecken, schließt die Schlussrechnung den Auftrag ab und nennt die ganze Leistung mit ihrem Leistungsdatum.
- Eine Abschlagsrechnung nachträglich ändern. Eine verschickte Abschlagsrechnung bleibt, wie sie ist. Ist sie falsch, korrigierst oder stornierst du sie.
Dieser Ratgeber erklärt die Regeln allgemein und ersetzt keine Steuerberatung.
