

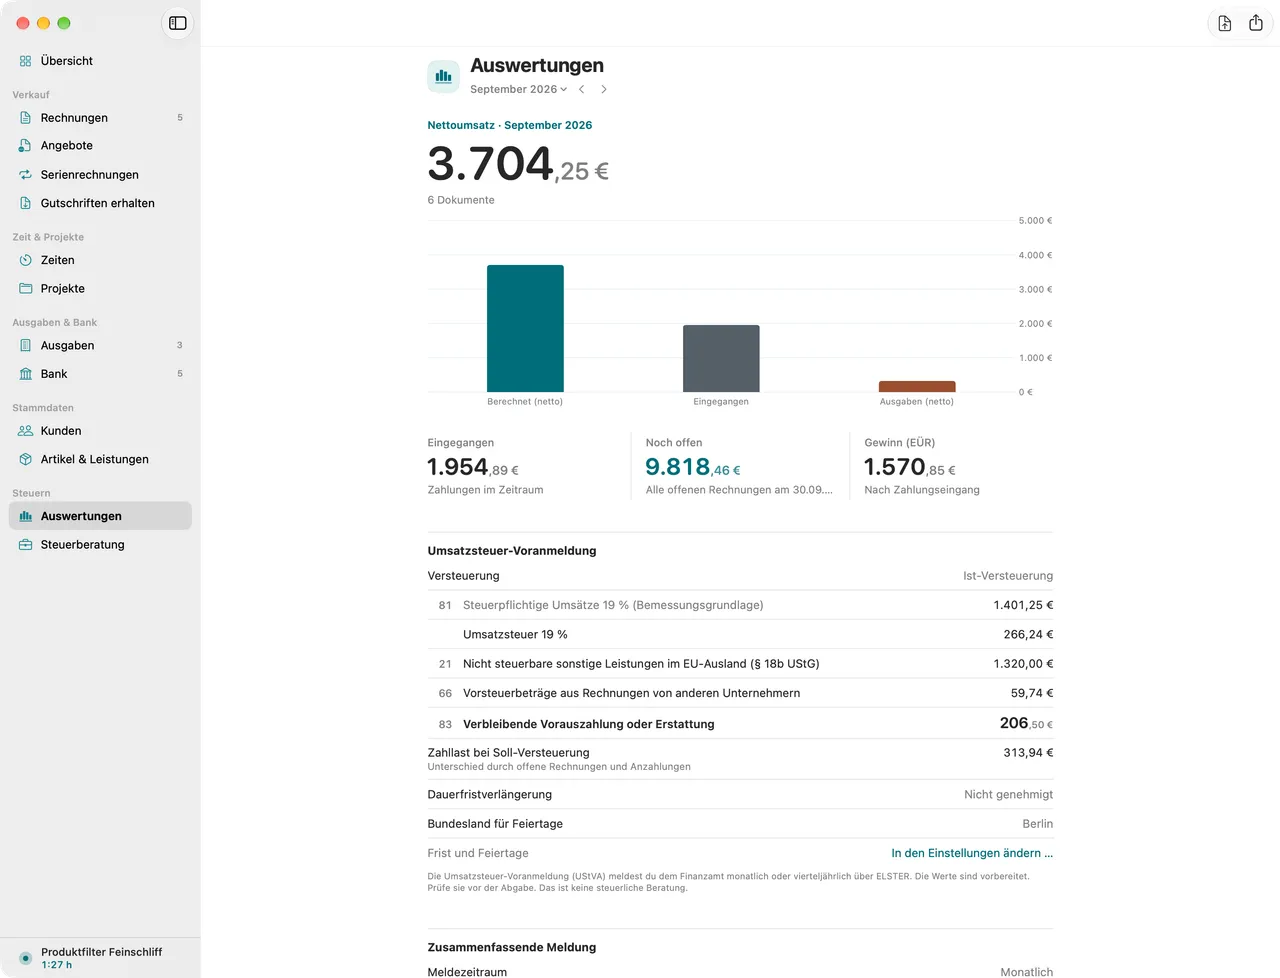
Was die Voranmeldung ist
Mit der Umsatzsteuer-Voranmeldung meldest du dem Finanzamt für einen Monat oder ein Quartal, wie viel Umsatzsteuer du deinen Kunden berechnet hast und wie viel Vorsteuer du aus Rechnungen anderer Unternehmen abziehen darfst. Die Differenz zahlst du als Vorauszahlung, oder du bekommst sie erstattet. Du berechnest den Betrag selbst und übermittelst die Voranmeldung elektronisch (§ 18 Abs. 1 UStG).
Nach dem Jahr folgt die Umsatzsteuererklärung, in der die Voranmeldungen des Jahres aufgehen (§ 18 Abs. 3 UStG).
Als Kleinunternehmer nach § 19 UStG gibst du in der Regel keine Voranmeldung ab. Eine Ausnahme sind Zeiträume, in denen du Steuer für bezogene Leistungen schuldest, etwa im Reverse-Charge-Verfahren nach § 13b UStG (§ 18 Abs. 4a UStG). Mehr dazu im Ratgeber zur Kleinunternehmerregelung.
Monatlich, vierteljährlich oder gar nicht
Wie oft du anmeldest, richtet sich nach der Umsatzsteuer des Vorjahres (§ 18 Abs. 2 UStG):
| Umsatzsteuer im Vorjahr | Voranmeldungszeitraum |
|---|---|
| bis 2.000 € | Quartal, auf Antrag kann das Finanzamt dich befreien |
| über 2.000 € bis 9.000 € | Quartal |
| über 9.000 € | Monat |
Für Gründer gilt eigentlich: im Jahr der Gründung und im folgenden Jahr monatlich (§ 18 Abs. 2 Satz 4 UStG). Für die Jahre 2021 bis 2026 ist das ausgesetzt (§ 18 Abs. 2 Satz 6 UStG). Wer im Vorjahr nur einen Teil des Jahres tätig war, rechnet die Steuer dann auf ein volles Jahr hoch. Gründest du im laufenden Jahr, zählt die voraussichtliche Steuer dieses Jahres. Welche Regel ab 2027 gilt, prüfst du mit deiner Steuerberatung, sobald es so weit ist.
Was für dich gilt, legt das Finanzamt fest. Es steht in der Regel in dem Schreiben, mit dem du deine Steuernummer bekommen hast.
Fristen und Dauerfristverlängerung
Die Voranmeldung ist am 10. Tag nach Ablauf des Voranmeldungszeitraums fällig, die Vorauszahlung am selben Tag (§ 18 Abs. 1 UStG). Für das dritte Quartal also am 10. Oktober, für den Januar am 10. Februar. Fällt der Tag auf ein Wochenende oder einen Feiertag, gilt der nächste Werktag (§ 108 Abs. 3 AO).
Auf Antrag verlängert das Finanzamt diese Frist um einen Monat, die Dauerfristverlängerung (§ 46 UStDV). Den Antrag stellst du elektronisch bis zu dem Tag, an dem die erste Voranmeldung fällig ist, für die sie gelten soll (§ 48 Abs. 1 UStDV).
Wer monatlich anmeldet, bekommt die Verlängerung nur gegen eine Sondervorauszahlung. Sie beträgt ein Elftel der Vorauszahlungen des Vorjahres (§ 47 Abs. 1 UStDV) und wird in der letzten Voranmeldung des Jahres angerechnet (§ 48 Abs. 4 UStDV). Wer vierteljährlich anmeldet, zahlt keine Sondervorauszahlung.
Die wichtigsten Kennzahlen
Das Formular ordnet jeden Betrag einer Kennzahl zu. Für Selbstständige sind es meist wenige:
| Kennzahl | Inhalt |
|---|---|
| 81 | Umsätze zu 19 % (netto) und die Steuer darauf |
| 86 | Umsätze zu 7 % |
| 41 | Innergemeinschaftliche Lieferungen an Unternehmen mit USt-IdNr. |
| 21 | Leistungen in anderen EU-Ländern, für die der Kunde die Steuer schuldet |
| 45 | Andere nicht steuerbare Umsätze, etwa Leistungen ins Drittland |
| 66 | Vorsteuer aus Rechnungen anderer Unternehmen |
| 83 | Verbleibende Vorauszahlung oder Erstattung |
Ob ein Umsatz zählt, hängt von deiner Versteuerungsart ab. Mit Ist-Versteuerung zählt die Umsatzsteuer, wenn das Geld eingeht, mit Soll-Versteuerung, wenn die Leistung erbracht ist. Welche für dich gilt, steht in deinem Bescheid oder klärst du mit deiner Steuerberatung.
Die Zusammenfassende Meldung
Erbringst du Leistungen an Unternehmen in anderen EU-Ländern, meldest du sie zusätzlich in der Zusammenfassenden Meldung, je USt-IdNr. des Kunden. Sie geht an das Bundeszentralamt für Steuern und ist am 25. Tag nach Ablauf des Meldezeitraums fällig (§ 18a UStG). Die Dauerfristverlängerung gilt für sie nicht.
Häufige Fehler
- Eine Leistung ist erbracht, die Rechnung liegt aber noch im Entwurf: Folnaro zählt nur fertiggestellte Rechnungen, bei Soll-Versteuerung entsteht die Steuer trotzdem mit der Leistung.
- Belege mit Vorsteuer liegen noch unbestätigt im Eingang und fehlen in Kennzahl 66.
- Die Versteuerungsart im Programm passt nicht zu der beim Finanzamt.
- Eine bereits abgegebene Anmeldung wird korrigiert, ohne sie als berichtigte Anmeldung zu kennzeichnen.
Wie du die Werte vorbereitest und in Mein ELSTER bringst, zeigen die Schritte oben. Die Seite Steuern zeigt, was Folnaro außerdem für die EÜR und die Jahreserklärungen vorbereitet. Dieser Ratgeber ersetzt keine Steuerberatung.
