

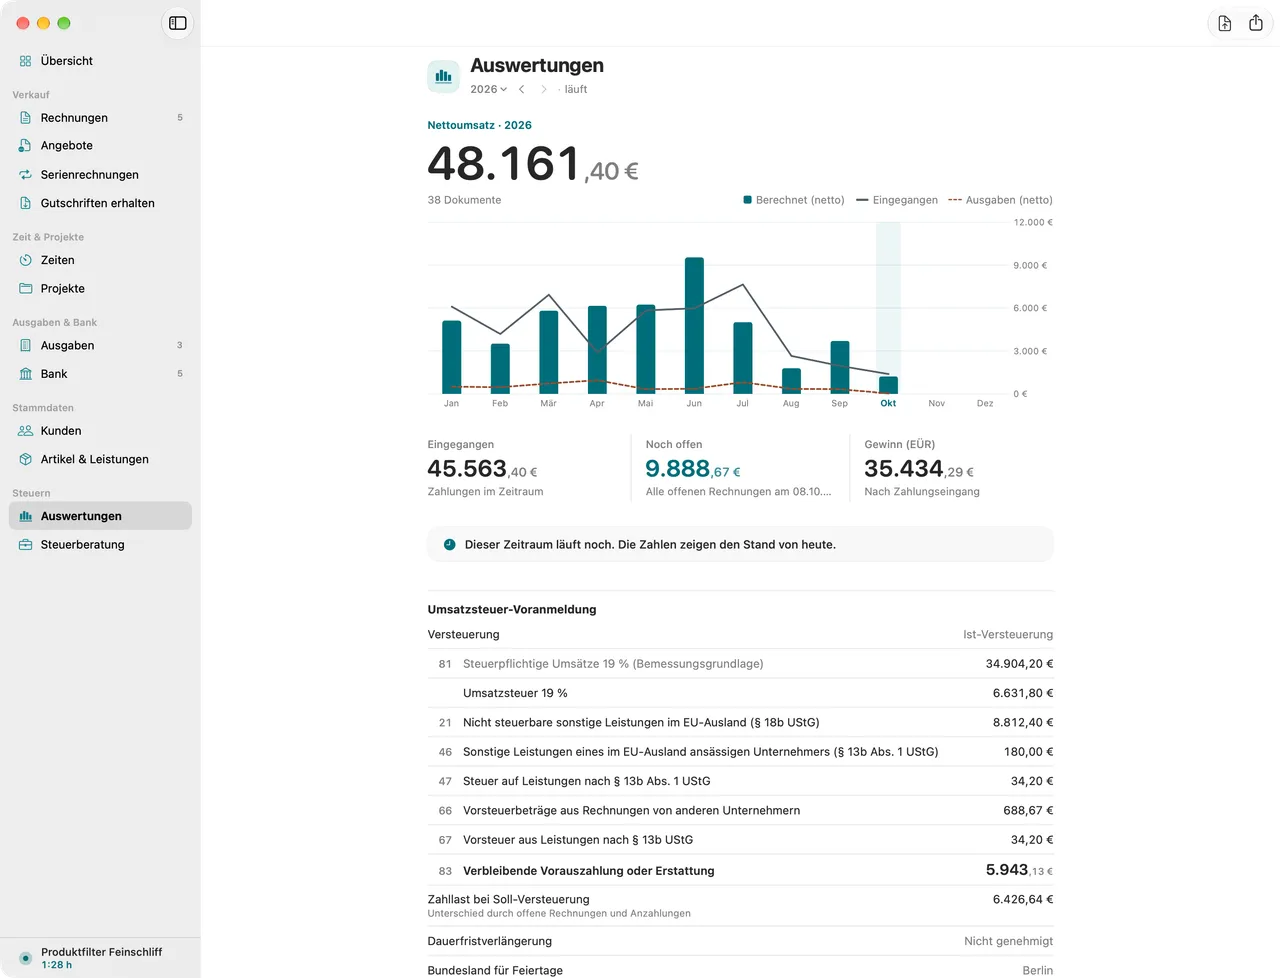
Was die EÜR ist
Die Einnahmenüberschussrechnung ist die einfache Form der Gewinnermittlung. Statt einer Bilanz stellst du deine Betriebseinnahmen den Betriebsausgaben gegenüber, der Überschuss ist dein Gewinn (§ 4 Abs. 3 EStG). Die meisten Freiberufler und viele Gewerbetreibende ermitteln ihren Gewinn so.
Das Ergebnis trägst du in die Anlage EÜR ein, ein amtliches Formular mit festen Zeilen. Es gehört zu deiner Einkommensteuererklärung.
Wer die EÜR nutzen darf
§ 4 Abs. 3 EStG steht allen offen, die weder gesetzlich verpflichtet sind, Bücher zu führen und regelmäßig Abschlüsse zu machen, noch das freiwillig tun.
- Freiberufler im Sinne von § 18 EStG sind von der Buchführungspflicht des § 141 AO nicht erfasst. Sie können die EÜR unabhängig von Umsatz und Gewinn nutzen.
- Gewerbetreibende müssen nach § 141 Abs. 1 AO Bücher führen, wenn ihr Umsatz im Kalenderjahr mehr als 800.000 € oder ihr Gewinn aus Gewerbebetrieb im Wirtschaftsjahr mehr als 80.000 € beträgt. Die Pflicht beginnt aber erst mit dem Wirtschaftsjahr nach der Mitteilung des Finanzamts (§ 141 Abs. 2 AO).
- Wer schon nach anderen Gesetzen, etwa dem Handelsrecht, Bücher führen muss, bilanziert und macht keine EÜR.
Ob du freiberuflich oder gewerblich tätig bist, ist nicht immer eindeutig. Im Zweifel klärst du das mit deiner Steuerberatung.
Wann eine Einnahme oder Ausgabe zählt
In der EÜR gilt das Zufluss- und Abflussprinzip (§ 11 EStG). Eine Einnahme zählt in dem Jahr, in dem das Geld bei dir eingeht, eine Ausgabe in dem Jahr, in dem du zahlst. Wann die Rechnung geschrieben wurde, spielt keine Rolle.
Schreibst du am 15. Dezember eine Rechnung und der Kunde zahlt am 8. Januar, ist das eine Einnahme des neuen Jahres.
Umsatzsteuer läuft in der EÜR mit. Die Umsatzsteuer, die deine Kunden zahlen, ist eine Betriebseinnahme. Die Vorsteuer aus deinen Belegen und die Umsatzsteuer, die du an das Finanzamt zahlst, sind Betriebsausgaben. Eine Erstattung vom Finanzamt ist wieder eine Einnahme. Als Kleinunternehmer gibt es diese Posten nicht.
Die Zehn-Tage-Regel
Für regelmäßig wiederkehrende Einnahmen und Ausgaben macht § 11 EStG eine Ausnahme. Fließen sie kurze Zeit vor Beginn oder nach Ende des Jahres, zu dem sie wirtschaftlich gehören, zählen sie in diesem Jahr. Als kurze Zeit gelten nach der Rechtsprechung des Bundesfinanzhofs bis zu zehn Tage, also der Zeitraum vom 22. Dezember bis zum 10. Januar (BFH, VIII R 34/12).
Die Zahlung muss in diesem Zeitraum auch fällig gewesen sein (BFH, VIII R 34/12, bestätigt in VIII R 1/20). Typische Fälle sind Miete, Versicherungsbeiträge und die Umsatzsteuer-Vorauszahlung für Dezember oder das vierte Quartal. Mit einer Dauerfristverlängerung ist die Vorauszahlung für Dezember erst im Februar fällig und fällt damit aus der Regel heraus. Mehr dazu im Ratgeber zur Umsatzsteuer-Voranmeldung.
Anlagegüter und Abschreibung
Kaufst du etwas, das du mehrere Jahre nutzt, etwa einen Computer, ziehst du die Kosten in der Regel nicht sofort ab, sondern verteilst sie über die Nutzungsdauer. Bewegliche Wirtschaftsgüter bis 800 € netto kannst du als geringwertige Wirtschaftsgüter im Jahr der Anschaffung voll abziehen (§ 6 Abs. 2 EStG).
Für die EÜR führst du dazu ein Anlagenverzeichnis mit Anschaffungsdatum, Kosten und Abschreibung.
Die Anlage EÜR abgeben
Die EÜR übermittelst du nach amtlich vorgeschriebenem Datensatz elektronisch (§ 60 Abs. 4 EStDV). Nur in Härtefällen kann das Finanzamt auf Antrag Papier zulassen. Die Frist ist die der Einkommensteuererklärung: sieben Monate nach Ende des Jahres, also der 31. Juli (§ 149 Abs. 2 AO). Erstellt eine Steuerberatung die Erklärung, gilt eine längere Frist (§ 149 Abs. 3 AO).
Die Belege hinter der EÜR bewahrst du acht Jahre auf, deine Aufzeichnungen und die EÜR selbst zehn Jahre. Mehr dazu im Ratgeber zu den Aufbewahrungsfristen. Was Folnaro für die EÜR vorbereitet, zeigt die Seite Steuern.
Dieser Ratgeber ersetzt keine Steuerberatung.
