

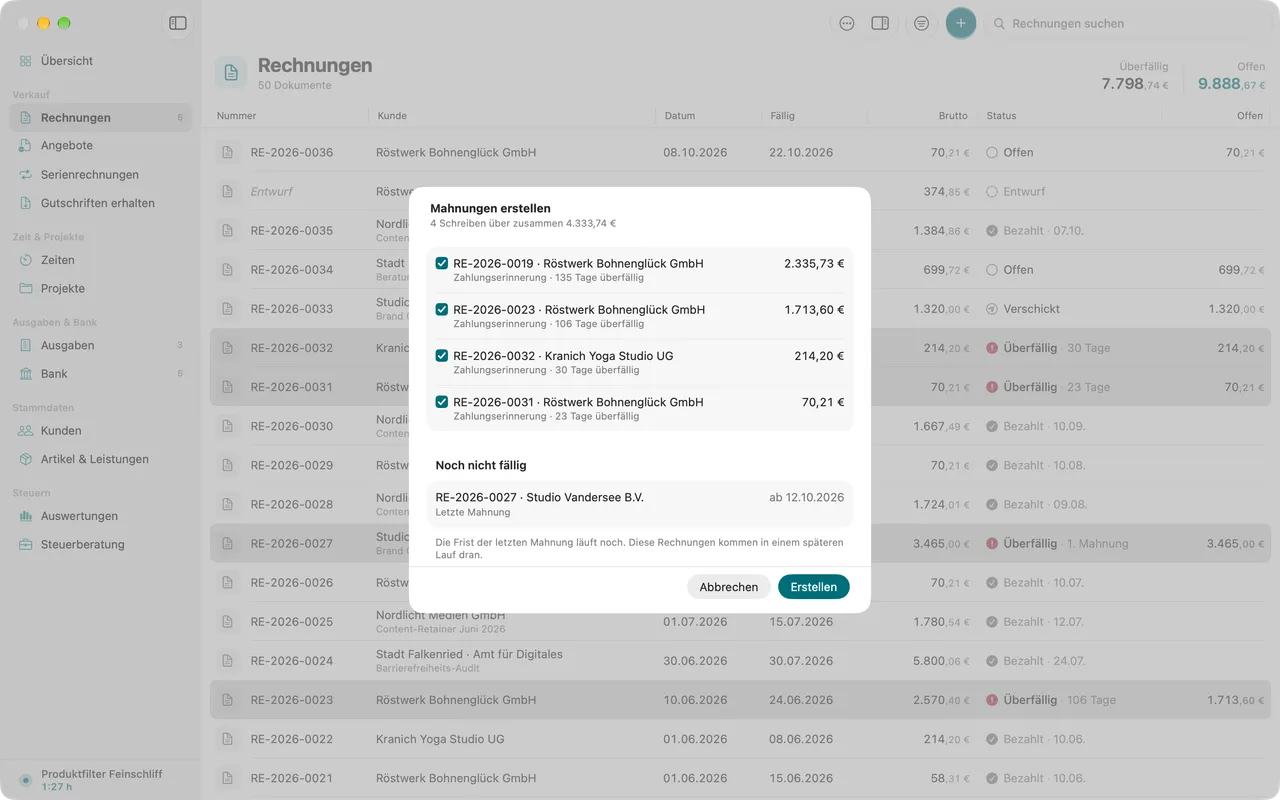
Erst erinnern, dann mahnen
Oft ist eine Rechnung schlicht untergegangen. Eine freundliche Zahlungserinnerung ein paar Tage nach Fälligkeit klärt das meist. Feste Stufen schreibt das Gesetz nicht vor. Üblich sind drei: die Zahlungserinnerung, die 1. Mahnung und eine letzte Mahnung mit dem Hinweis, dass danach weitere Schritte folgen.
Rechtlich zählt nicht die Überschrift. Fordert dein Schreiben nach Fälligkeit eindeutig zur Zahlung auf, ist es eine Mahnung im Sinne des Gesetzes, auch wenn darüber „Zahlungserinnerung“ steht.
Ab wann dein Kunde in Verzug ist
Verzug ist der Punkt, ab dem du Zinsen und Kosten verlangen darfst. § 286 BGB nennt drei Wege dorthin:
- Mahnung nach Fälligkeit. Zahlt dein Kunde auf eine Mahnung nicht, die nach Fälligkeit kommt, ist er in Verzug (§ 286 Abs. 1 BGB).
- Fester Termin. Ist die Zahlung nach dem Kalender bestimmt, etwa „zahlbar bis 15. November“ als Vereinbarung, braucht es keine Mahnung (§ 286 Abs. 2 BGB). Ein Zahlungsziel, das du nur einseitig auf die Rechnung schreibst, reicht dafür nach herrschender Meinung nicht.
- 30 Tage. Bei Geldforderungen kommt dein Kunde spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung in Verzug (§ 286 Abs. 3 BGB). Gegenüber Verbrauchern gilt das nur, wenn die Rechnung auf diese Folge besonders hingewiesen hat.
Willst du bei Privatkunden die 30-Tage-Regel nutzen, gehört also ein Satz dazu auf die Rechnung, etwa: „Wenn Sie nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang dieser Rechnung zahlen, kommen Sie in Verzug.“
Was du ab Verzug verlangen darfst
| Posten | Verbraucher | Unternehmen | Grundlage |
|---|---|---|---|
| Verzugszinsen pro Jahr | Basiszinssatz plus 5 Prozentpunkte | Basiszinssatz plus 9 Prozentpunkte | § 288 Abs. 1 und 2 BGB |
| Pauschale | nein | 40 € | § 288 Abs. 5 BGB |
| Mahngebühren | tatsächliche Kosten | tatsächliche Kosten | Verzugsschaden |
Der Basiszinssatz steht in § 247 BGB. Er ändert sich zum 1. Januar und zum 1. Juli, die Deutsche Bundesbank veröffentlicht den aktuellen Wert. Prüfe ihn dort, bevor du Zinsen ausrechnest. Zinsen laufen tageweise ab dem Tag des Verzugs.
Die 40 € Pauschale kannst du von Unternehmen verlangen, die mit einer Entgeltforderung in Verzug sind, auch bei Abschlags- oder Ratenzahlungen. Sie wird auf Kosten der Rechtsverfolgung angerechnet. Mahngebühren kommen deshalb nicht obendrauf, dein Kunde schuldet den höheren der beiden Beträge.
Mahngebühren sind Schadensersatz. Ersetzt bekommst du, was das Schreiben wirklich kostet, etwa Porto und Papier. Deine Arbeitszeit für das Schreiben gehört nicht dazu. Die erste Mahnung, die den Verzug erst auslöst, ist keine Folge des Verzugs und kostet deinen Kunden deshalb nichts.
Wie eine gute Mahnung aussieht
- Nenn Rechnungsnummer, Rechnungsdatum und den offenen Betrag.
- Schlüssle Zinsen und Gebühren getrennt auf, mit Zinssatz und Zeitraum.
- Setze eine neue, klare Frist mit Datum, etwa zehn Tage.
- Hänge die Rechnung noch einmal an.
- Bleib sachlich. Drohungen helfen nicht. Ein freundlicher Ton hält die Kundenbeziehung.
Wenn trotzdem nichts kommt
Nach der letzten Mahnung bleibt das gerichtliche Mahnverfahren. Den Antrag auf einen Mahnbescheid stellst du online beim zuständigen Mahngericht. Wichtig für die Frist: Eine Mahnung hält die Verjährung nicht auf. Forderungen verjähren in der Regel in drei Jahren (§ 195 BGB), gerechnet ab dem Ende des Jahres, in dem sie entstanden sind und du davon wusstest (§ 199 Abs. 1 BGB). Hemmen lässt sie sich etwa durch einen Mahnbescheid (§ 204 Abs. 1 Nr. 3 BGB), eine Klage oder Verhandlungen mit deinem Kunden (§ 203 BGB). Eine Teilzahlung oder ein Anerkenntnis lässt sie neu beginnen (§ 212 BGB).
Ist eine Forderung strittig, etwa weil dein Kunde die Leistung bemängelt, hilft dir eine Anwältin oder ein Anwalt. Dieser Ratgeber erklärt die Regeln allgemein und ist keine Rechtsberatung.
